Beste Zinsvergleich (beste-zinsvergleich.de): Hinweise
Von Timo Züfle · fachlich geprüft von Dr. Marc Maisch · aktualisiert am
Wer ein Tages- oder Festgeldangebot über die Website beste-zinsvergleich.de von Beste Zinsvergleich genutzt hat, sollte die Situation sorgfältig prüfen. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) hat am 21. August 2026 vor den Angeboten dieser Website gewarnt. Nach Erkenntnissen der Behörde bieten die Betreiber dort ohne Erlaubnis Tages- und Festgeldanlagen an.
In diesem Beitrag fassen wir zusammen, was öffentlich bekannt ist. Ob im Einzelfall ein Betrug vorliegt, lässt sich nur anhand der konkreten Unterlagen beurteilen.
Beste Zinsvergleich (beste-zinsvergleich.de) auf einen Blick
| Name | Beste Zinsvergleich |
| Website | beste-zinsvergleich.de (zum Zeitpunkt unserer Prüfung nach unserer Abfrage nicht mehr registriert) |
| Behördenhinweis | Warnung der BaFin vom 21. August 2026 |
| Beworbenes Angebot | laut BaFin Tages- und Festgeldanlagen |
Wichtig zur Abgrenzung: Der Name klingt nach einem Vergleichsportal. Es gibt viele seriöse Zinsvergleiche im Internet. Eine Verbindung zwischen diesen und der Website beste-zinsvergleich.de ist uns nicht bekannt, und die BaFin nennt kein anderes Unternehmen. Dieser Beitrag bezieht sich ausschließlich auf das Angebot unter beste-zinsvergleich.de.
Was die BaFin mitteilt
Laut der Veröffentlichung der BaFin warnt die Behörde vor Angeboten von Beste Zinsvergleich auf der Website beste-zinsvergleich.de. Nach ihren Erkenntnissen bieten die Betreiber dort ohne Erlaubnis Tages- und Festgeldanlagen an. Wer in Deutschland Bankgeschäfte sowie Finanz- und Wertpapierdienstleistungen anbieten will, benötigt dafür eine Erlaubnis der BaFin. Die Information stützt sich auf § 37 Absatz 4 des Kreditwesengesetzes (KWG).
Bei anderen Aufsichtsbehörden haben wir bei unserer Recherche keine eigene Warnung zu beste-zinsvergleich.de gefunden.
Wichtig: Eine solche Warnung ist kein Strafurteil und keine abschließende Feststellung eines Betrugs im Einzelfall. Sie besagt, dass die Behörde den Anbieter nach ihrer Auffassung als nicht zugelassen bzw. als problematisch einstuft.
Was über das Angebot bekannt ist
Aus der Mitteilung der BaFin geht hervor, dass die Website Tages- und Festgeldanlagen vermittelt bzw. anbietet. Weitere Angaben, etwa zu einem Firmensitz oder zu den Verantwortlichen, enthält die Veröffentlichung nicht. Eine Zulassung konnten wir nicht feststellen; die Domain war bei unserer Abfrage nicht mehr registriert.
Berichte Betroffener, die wir hier wiedergeben könnten, liegen uns zu dieser Plattform derzeit nicht vor. Wir schildern daher keine Einzelfälle. Gerade bei Zins- und Festgeldangeboten lohnt sich der Blick in die Unternehmensdatenbank der BaFin: Dort lässt sich prüfen, ob ein Anbieter für Bankgeschäfte zugelassen ist. Auch die Frage, auf welches Konto das Geld überwiesen werden soll und wem es gehört, kann Aufschluss geben.
Allgemeine Warnsignale bei Online-Geldanlagen
Unabhängig vom konkreten Anbieter raten Verbraucherschützer und Aufsichtsbehörden bei folgenden Merkmalen zu besonderer Vorsicht:
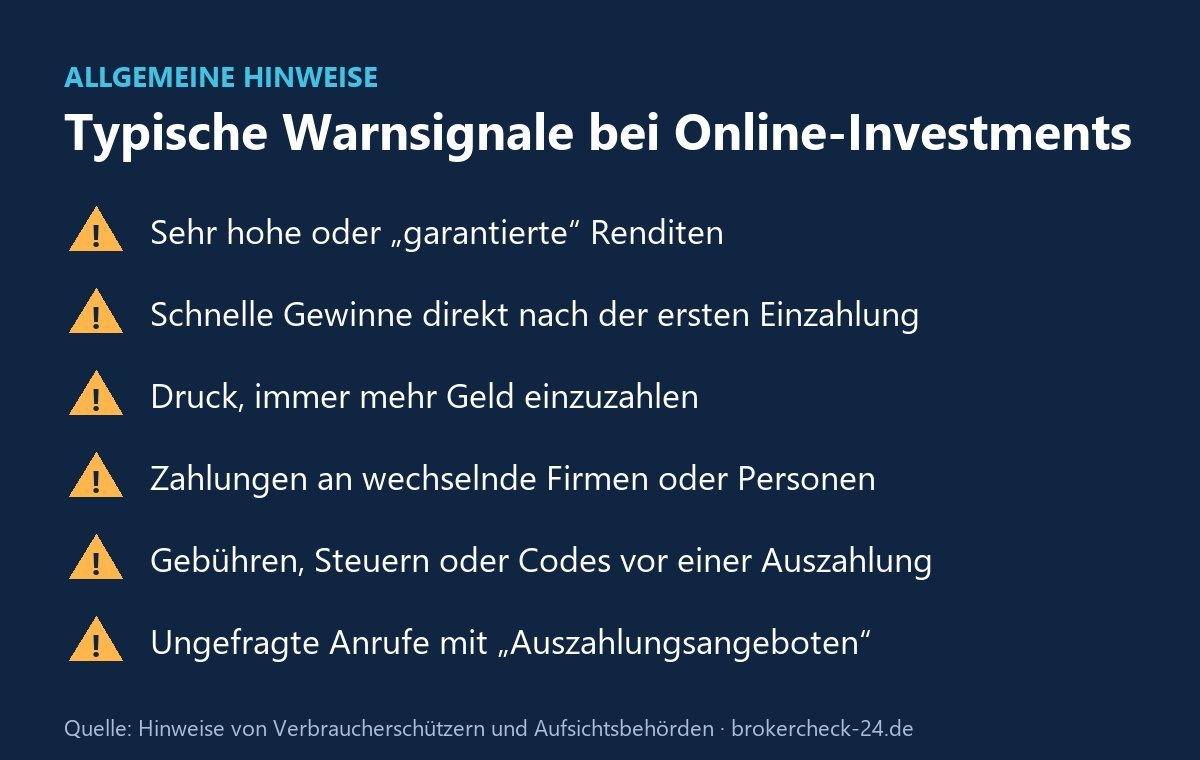
- Tages- oder Festgeldangebote mit auffallend hohen Zinsen, die über dem Marktniveau liegen
- Vergleichsportale, die gleichzeitig selbst Anlageprodukte anbieten oder Konten eröffnen
- Angebote ohne Hinweis auf eine Zulassung oder Einlagensicherung
- Zahlungen an Empfänger oder Konten, die nicht zum Namen des Anbieters passen
- Aufforderung zu weiteren Zahlungen, etwa für Steuern, Gebühren oder eine „Freischaltung“, bevor Geld ausgezahlt wird
- Druck, schnell zu entscheiden, oder ständig wechselnde Ansprechpartner
- Aufforderung, Fernwartungssoftware wie AnyDesk oder TeamViewer zu installieren
- keine überprüfbare Zulassung bei BaFin, FMA oder FINMA und ein Impressum ohne prüfbare Angaben
- unaufgeforderte Angebote von angeblichen Helfern, die nach einem Verlust Unterstützung gegen Vorkasse anbieten
Seriöse Anbieter verrechnen Gebühren üblicherweise mit dem Guthaben und verlangen dafür keine separate Vorabüberweisung. Ob ein Unternehmen zugelassen ist, lässt sich in der Unternehmensdatenbank der BaFin sowie in den Registern der jeweiligen Aufsichten überprüfen.
Was Sie tun können, wenn Sie betroffen sind
- Vor jeder weiteren Zahlung innehalten und jede Forderung unabhängig prüfen lassen.
- Kontakt beenden und keine weiteren Angaben, Ausweiskopien oder Zugangsdaten herausgeben.
- Fernzugriff beenden. Falls Fernwartungssoftware installiert wurde: deinstallieren, Passwörter für Onlinebanking und E-Mail ändern.
- Unterlagen sichern: Kontoauszüge, Überweisungsbelege, E-Mails, Chatverläufe, Telefonnummern, Screenshots und Vertragsunterlagen.
- Die eigene Bank informieren und den Vorgang schildern. Je früher, desto besser.
- Gegebenenfalls Anzeige erstatten bei der Polizei oder über die Online-Wache Ihres Bundeslandes.
- Vorsicht vor angeblichen Helfern, die ungefragt Kontakt aufnehmen und gegen Vorkasse eine Rückholung in Aussicht stellen.
Wir prüfen Ihren Fall
Fälle dieser Art sind in der Regel schwierig und oft langwierig: Die Verantwortlichen sitzen häufig im Ausland, Zahlungen laufen über mehrere Stationen und Zahlungsdienstleister, und nicht immer lässt sich nachvollziehen, wo das Geld geblieben ist. Jeder Fall ist anders. Ob und welche Schritte sinnvoll sind, hängt vom konkreten Sachverhalt ab. Unser Team um IT-Forensiker Timo Züfle und Rechtsanwalt Dr. Marc Maisch prüft Ihre Unterlagen im Einzelfall und gibt Ihnen eine kostenlose Ersteinschätzung. Eine Aussage über Erfolgsaussichten ist erst nach dieser Prüfung möglich. Generell gilt: Es gibt in solchen Fällen keine Erfolgsgarantie, auch nicht bei uns.
Weitere Beiträge zu ähnlichen Themen: Hinweise zu Truof (truof.com) und Warnung und Hinweise zu Alpinenova (alpinenova.io).
Häufige Fragen zu Beste Zinsvergleich
Ist Beste Zinsvergleich seriös?
Das können wir nicht abschließend beurteilen. Die BaFin hat jedoch gewarnt, dass die Betreiber von beste-zinsvergleich.de ohne Erlaubnis Tages- und Festgeldanlagen anbieten. Wir empfehlen daher, vor jeder Zahlung große Vorsicht walten zu lassen.
Ich werde zu einer weiteren Zahlung aufgefordert. Was soll ich tun?
Wir empfehlen, vor einer solchen Zahlung unabhängigen Rat einzuholen. Vorabzahlungen für Auszahlungen oder „Freischaltungen“ gelten bei Verbraucherschützern als typisches Warnsignal. Zahlen Sie nichts, solange die Forderung nicht unabhängig geprüft wurde.
Was ist, wenn ich bereits Geld überwiesen habe?
Wenden Sie sich zeitnah an Ihre Bank, sichern Sie alle Unterlagen und erstatten Sie gegebenenfalls Anzeige. Ob eine Rückbuchung oder andere Schritte möglich sind, hängt vom Zahlungsweg und vom Zeitpunkt ab.
Kann ich mein Geld zurückbekommen?
Das hängt vom konkreten Sachverhalt ab und lässt sich pauschal nicht beantworten. Solche Fälle sind schwierig, und eine Rückzahlung kann niemand seriös zusagen. Es gibt keine Erfolgsgarantie. Hilfreich ist in jedem Fall, Unterlagen frühzeitig zu sichern.
Sie möchten Ihren Fall prüfen lassen? Schildern Sie uns den Sachverhalt über das Kontaktformular am Ende dieser Seite. Die Ersteinschätzung ist kostenlos und unverbindlich.
Hinweis: Dieser Beitrag beruht auf öffentlich zugänglichen Informationen, insbesondere auf der genannten Behördenmitteilung. Er stellt keine Tatsachenbehauptung über den Anbieter dar. Sollten Sie als Betreiber oder Beteiligter Angaben für unzutreffend halten, nehmen wir Ihre Stellungnahme gern über unsere Kontaktseite entgegen und prüfen eine Korrektur.
Quellen: BaFin-Warnung vom 21.08.2026. Stand: Oktober 2026.